Ketika bro & sis sedang dihadapkan pada situasi finansial yang mendesak, mencari pinjaman dana tunai lewat lembaga pembiayaan sering kali menjadi jalan keluar tercepat. Salah satu instrumen agunan yang paling populer di tengah masyarakat kita adalah layanan gadai BPKB motor karena prosesnya tergolong sangat cepat dan syaratnya tidak ribet, Lalu pertanyaanya apakah bisa Gadai BPKB Motor yang Masih Kredit?
Namun, bagaimana jika kendaraan kesayangan bro & sis statusnya masih belum lunas alias masih dalam masa cicilan aktif? Pertanyaan seputar apakah bisa menggadaikan BPKB motor yang masih kredit sering kali memicu kebingungan dan keraguan. Mari kita kupas tuntas aturan main, risiko, beserta solusi terbaiknya secara santai tapi mendalam dalam artikel ini.
Fungsi Utama BPKB Motor Sebagai Jaminan Kredit Resmi
Sebagai langkah awal pemahaman kita, mari kenali dulu fungsi fundamental dari buku pemilik kendaraan bermotor ini di mata hukum keuangan. Sebelum bro & sis berencana menjaminkannya, dokumen ini memiliki peran vital dalam dunia pembiayaan nasional.
Menjadi Jaminan Kredit yang Mengikat
BPKB berfungsi sebagai agunan utama atas fasilitas pinjaman dengan agunan yang diberikan oleh lembaga keuangan. Selama masa cicilan berjalan, dokumen fisik asli ini wajib disimpan oleh pihak leasing demi keamanan aset.
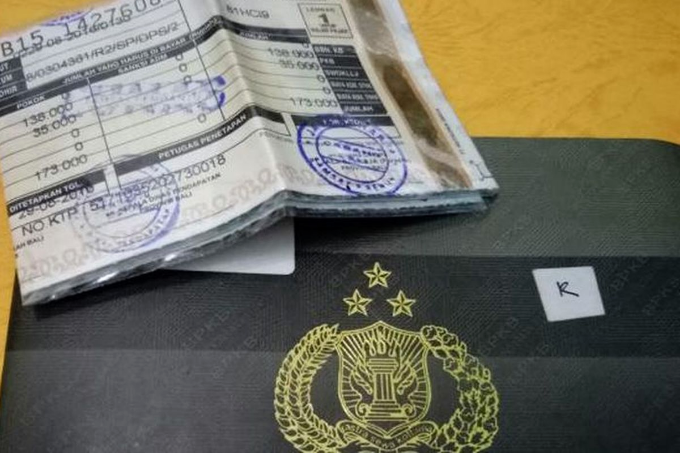
Hal ini dilakukan untuk meminimalisir risiko kegagalan bayar dari pihak debitur. Bro & sis tetap bisa menggunakan motor untuk harian, namun kepemilikan administratifnya terikat kontrak.
Bukti Legalitas Kendaraan Terikat Kontrak
Penahanan buku pemilik ini menjadi tanda sah secara hukum bahwa motor tersebut sedang dalam masa pembiayaan. Status hukumnya jelas dan terlindungi oleh regulasi Otoritas Jasa Keuangan (OJK).
Kondisi ini memberikan perlindungan ganda baik bagi lembaga pembiayaan maupun bagi bro & sis sebagai konsumen. Transaksi pinjam-meminjam menjadi jauh lebih transparan dan akuntabel.
Perlindungan Aset Bagi Perusahaan Pembiayaan
Dokumen berharga ini melindungi lembaga keuangan dari kerugian besar jika terjadi kredit macet di tengah jalan. Leasing memiliki hak legal untuk mengeksekusi jaminan sesuai perjanjian kontrak.
Meski terdengar ketat, aturan ini justru diciptakan untuk menjaga kesehatan industri keuangan secara keseluruhan. Kepercayaan antara kedua belah pihak tetap terjaga dengan baik.
Syarat Umum Mengajukan Pinjaman Dana Jaminan BPKB
Ketika bro & sis ingin mengajukan pinjaman dana tunai dengan jaminan bpkb, tentu ada beberapa syarat umum mengajukan pinjaman dana dengan jaminan BPKB yang wajib dipenuhi agar disetujui.
Kelengkapan Dokumen Identitas Diri
Persyaratan pertama yang mutlak harus bro & sis siapkan adalah kartu tanda penduduk atau KTP yang masih aktif. Dokumen pendukung seperti kartu keluarga juga sering kali diminta oleh pihak leasing.
Pastikan data diri pada KTP sesuai dengan data di STNK dan BPKB kendaraan. Hal ini untuk mempercepat proses verifikasi data oleh tim analis kredit.
Kondisi Fisik dan Dokumen Kendaraan
Selain identitas, bro & sis wajib melampirkan STNK yang masih berlaku serta BPKB asli atas nama sendiri atau sesuai kebijakan leasing. Kondisi fisik motor juga harus layak jalan.
Biasanya pihak surveyor akan melakukan pengecekan nomor rangka dan nomor mesin secara langsung. Pajak kendaraan yang hidup juga menjadi nilai tambah yang sangat penting.
Bukti Penghasilan dan Slip Gaji
Lembaga pembiayaan tentu ingin memastikan kemampuan bayar bro & sis setiap bulannya. Oleh karena itu, lampiran slip gaji atau surat keterangan penghasilan sangat diwajibkan.
Bagi bro & sis yang berwirausaha, mutasi rekening beberapa bulan terakhir bisa menjadi pengganti slip gaji. Dokumen keuangan ini sangat menentukan besaran limit pinjaman yang disetujui.
Jawaban Pasti Status Gadai BPKB Motor Masih Kredit
Banyak dari bro & sis yang penasaran mengenai kejelasan aturan apakah BPKB motor yang masih dicicil bisa langsung digadaikan begitu saja ke tempat pinjaman lain.
Aturan Dasar Penahanan Dokumen Leasing
Secara hukum dan operasional, BPKB yang masih dalam masa cicilan tidak bisa digadaikan. Dokumen aslinya saat ini masih berada di tangan leasing tempat bro & sis mengambil kredit pertama.
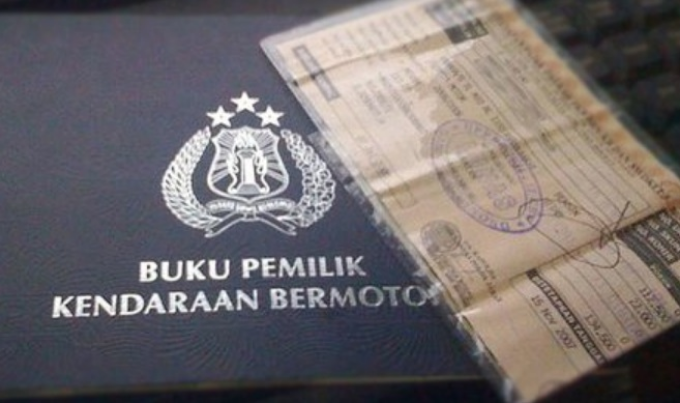
Tindakan menggadaikan barang yang bukan dalam penguasaan penuh merupakan pelanggaran kontrak. Bro & sis harus memahami batasan hukum yang berlaku agar tidak salah melangkah.
Opsi Cross Product di Lembaga Sama
Jika bro & sis merupakan nasabah yang memiliki catatan pembayaran lancar, beberapa leasing menyediakan fasilitas produk silang. Fasilitas ini memungkinkan tambahan dana tunai dengan syarat khusus.
Kebijakan ini tentu berbeda-beda pada setiap perusahaan pembiayaan. Bro & sis disarankan langsung berkonsultasi dengan bagian layanan pelanggan leasing terkait.
Solusi Take Over Kredit yang Fleksibel
Opsi berikutnya yang bisa bro & sis ambil adalah memindahkan sisa cicilan ke lembaga pembiayaan baru. Jika nilai taksiran motor naik, ada potensi dana tunai tambahan.
Proses ini membutuhkan perhitungan matang terkait biaya administrasi dan penalti pelunasan dipercepat. Lakukan riset mendalam sebelum memutuskan mengambil langkah ini.
Alasan Logis Kredit Motor Belum Lunas Dilarang Digadai
Pemerintah dan lembaga keuangan menetapkan aturan ketat mengapa motor berstatus kredit tidak boleh sembarangan dijadikan jaminan utang baru di tempat lain.
Perlindungan Hukum Terhadap Pemilik Aset
Selama masa cicilan, status kepemilikan kendaraan secara hukum masih berada di bawah naungan leasing. Bro & sis belum sepenuhnya memegang hak penuh atas unit tersebut.
Tindakan pengalihan tanpa izin dapat dikategorikan sebagai penggelapan aset perusahaan. Hal inilah yang dihindari secara tegas oleh sistem hukum Indonesia.
Menjaga Stabilitas Kontrak Pembiayaan
Kontrak kredit adalah kesepakatan dua belah pihak yang harus dihormati hingga masa tenor berakhir. Menggadaikannya ke pihak lain sama saja merusak komitmen awal perjanjian.
Bro & sis wajib menjaga rekam jejak kredit atau BI Checking tetap bersih. Pelanggaran kontrak sekecil apa pun akan berdampak buruk pada skor kredit masa depan.
Antisipasi Risiko Kerugian Finansial
Aturan ini dibuat demi mencegah kerugian masif bagi industri pembiayaan nasional. Risiko kredit macet dapat ditekan seminimal mungkin berkat regulasi yang ketat ini.
Keamanan ekosistem keuangan memberikan kenyamanan bagi semua pihak yang terlibat di dalamnya. Kepatuhan terhadap aturan adalah kunci utamanya.
Risiko Fatal Menggadaikan BPKB Saat Kredit Aktif
Meskipun ada jalan pintas yang ditawarkan pihak tidak resmi, nekat menggadaikan BPKB fiktif atau menyekolahkan motor kredit menyimpan bahaya besar.
Ancaman Kendaraan Disita Paksa
Risiko paling nyata yang akan bro & sis hadapi adalah penyitaan unit motor secara paksa oleh debt collector resmi. Tindakan ini tentu sangat merugikan aktivitas harian.
Kehilangan kendaraan akibat pelanggaran kontrak murni adalah kesalahan prosedur dari pihak debitur. Jangan pernah mengambil risiko sekecil apa pun terkait hal ini.
Potensi Terjerat Sengketa Hukum
Menjaminkan barang yang status kepemilikannya masih dalam sengketa kredit dapat membawa bro & sis ke ranah hukum pidana. Kasus penggelapan agunan memiliki ancaman hukuman nyata.
Pihak leasing pertama tidak akan tinggal diam jika aset mereka dialihkan secara ilegal. Perlindungan hukum selalu berpihak pada dokumen sah yang dipegang resmi.
Kerusakan Reputasi Skor Kredit
Catatan pinjaman bro & sis di SLIK OJK akan langsung rusak parah akibat catatan kredit macet atau wanprestasi. Hal ini menyulitkan pengajuan KPR atau pinjaman lain di masa depan.
Menjaga integritas finansial jauh lebih berharga daripada solusi instan berisiko tinggi. Selalu utamakan jalur legal yang aman dan terpercaya.
FAQ – Pertanyaan Umum Seputar Gadai BPKB Motor Masih Kredit
Apakah bisa gadai BPKB motor yang masih kredit di tempat lain?
Secara aturan resmi tidak bisa karena dokumen asli masih ditahan oleh leasing pertama sebagai jaminan sah pembiayaan kendaraan tersebut.
Bagaimana cara mendapatkan dana darurat jika motor masih dicicil?
Bro & sis bisa memilih opsi take over kredit, mengajukan fasilitas cross product di leasing yang sama, atau melunasi cicilan terlebih dahulu.
Apa risiko jika nekat menggadaikan motor yang belum lunas?
Risikonya sangat berat mulai dari penyitaan kendaraan secara paksa, ancaman sanksi pidana penggelapan, hingga rusaknya skor kredit di OJK.
Kapan BPKB motor bisa digadaikan secara bebas?
BPKB baru bisa digadaikan secara bebas dan sah setelah seluruh kewajiban cicilan kredit motor tersebut dinyatakan lunas sepenuhnya oleh leasing.
Kesimpulan
Menjawab rasa penasaran bro & sis, melakukan gadai BPKB motor yang masih dalam masa kredit secara langsung tentu tidak diperbolehkan karena dokumen aslinya masih dipegang pihak leasing. Namun, bro & sis tetap bisa menyiasatinya melalui jalur legal seperti take over kredit atau pelunasan dipercepat demi keamanan finansial jangka panjang.
Sebagai rangkuman, selalu perhatikan status kepemilikan aset, pahami syarat umum pengajuan, patuhi aturan hukum yang berlaku, hindari risiko sanksi pidana, dan jaga skor kredit tetap bersih. Yuk, mulai sekarang selalu bijak dalam mengelola keuangan dan pilihlah solusi pinjaman yang aman serta terdaftar resmi di Otoritas Jasa Keuangan!
Tinggalkan komentar